전체 메뉴
매년 발간되는 정례보고서의 주요 내용을 파악하고, 국내뿐만 아니라 해외의 이슈까지 확인할 수 있습니다.
14. Giving in Numbers 2025
-
저자CECP
-
발간연도2025
-
페이지48
연구보고서에는 어떤 내용이 담겨 있나요?
이 보고서는 CECP*에서 발간한 「Giving in Numbers 2025」로 글로벌 주요 기업들의 사회공헌 활동을 정량적으로 분석한 보고서입니다. 본 보고서는 2024년 한 해 동안의 지역사회 투자 현황과 최근 약 20년 간의 변화 추이와 함께 기업들의 총 지역사회 투자 규모, 기부 형태별 비중(현금·비현금), 분야별 투자 동향(환경, 교육, 보건 등), 임직원 참여와 성과 측정 방식을 체계적으로 분석했습니다. 특히 ESG 경영과 기업 목적의 연계를 중심으로, 사회공헌이 단순한 기부활동을 넘어 경영 성과와 직결되는 전략적 활동으로 전환되고 있음을 제시했습니다. 이를 통해 기업의 사회적 가치 창출이 어떻게 구조적으로 진화했는지, 그리고 사회공헌이 지속가능경영의 핵심 축으로 자리 잡고 있는지를 종합적으로 보여주었습니다.
왜 이 보고서에 주목해야 하나요?
본 보고서는 글로벌 기업의 사회공헌 전략과 트렌드를 벤치마킹할 수 있는 대표 자료로서 의미가 있습니다. 2025년도 보고서는 창간 20주년을 맞이하여, 지난 20년 간의 데이터를 비교 분석함으로써 기업 사회공헌의 질적 변화를 보여주었습니다.
구체적으로, 해당 보고서에서는 기업의 사회공헌이 기부 중심에서 전략적·비현금형 기여 중심으로 전환되고 있으며, 환경 및 지속가능성 분야에 대한 투자 확대, 임직원 참여의 다양화, 성과 측정의 정교화가 빠르게 진전되고 있음을 밝혔습니다. 또한 기업 목적을 내재화하고, 사회공헌과 재무성과를 연계하려는 움직임이 강화되었음을 실증적으로 제시했습니다.
이에 따라 본 보고서는 기업의 사회공헌 담당자, ESG 실무자, 그리고 파트너 기관들이 국제적 비교 기준을 확보하고, 자사 전략의 개선 방향을 구체적으로 도출하는 데 실질적인 근거 자료로 활용할 수 있는 연구 결과로 평가됩니다.
*CECP(Chief Executives for Corporate Purpose)
CECP(Chief Executives for Corporate Purpose)는 ‘기업 목적(Corporate Purpose)’을 통해 측정 가능한 사회적·경제적 성과를 창출하도록 지원하는 비영리 경영 네트워크입니다. 정치적으로 중립적인 기관으로서, 기업이 책임 있고 목적 중심적인 경영을 추진하도록 돕고 있습니다. CECP는 전세계 200개 이상의 기업들과 함께 ‘기업의 목적을 사회와 비즈니스 모두의 이익으로 전환하는 힘(The Power of Corporate Purpose)’을 실현하는 데 초점을 맞추고 있습니다.
CHAPTER 1. 핵심 요약 6
CHAPTER 2. 맥락 및 배경: 산업 현황 8
- 지역사회 사회공헌 투자 트렌드
- 기업 목적의 진화
- 트렌드 실행 사례: 엔터지 Entergy
CHAPTER 3. 지역사회 사회공헌 투자 12
- 지역사회 투자: 2024년 유형별·분야별 현황
- 유형 및 분야별 투자 트렌드
- 핵심 중점 분야 및 해외 대응형 지역사회 투자 2024
- 해외 대응형 투자 트렌드
- 트렌드 실행 사례: 알트리아(Altria)
- ‘Giving in Numbers’ 20년의 여정
- 기업 사회적 투자 변화사
CHAPTER 4. 임직원 참여와 사회공헌 문화 24
- 임직원 참여: 2024년 기부 매칭 및 자원봉사 현황
- 기부 및 봉사 트렌드
- 트렌드 실행 사례: 씨티(Citi)
CHAPTER 5. 운영체계 및 성과 측정 29
- 운영 및 성과 측정: 2024년 인력 현황
- 인력 구성 트렌드
- 2024년 운영 구조
- 운영 트렌드
- 성과 측정 및 평가
- 트렌드 실행 사례: 트래블러스(Travelers)
CHAPTER 6. 부록 36
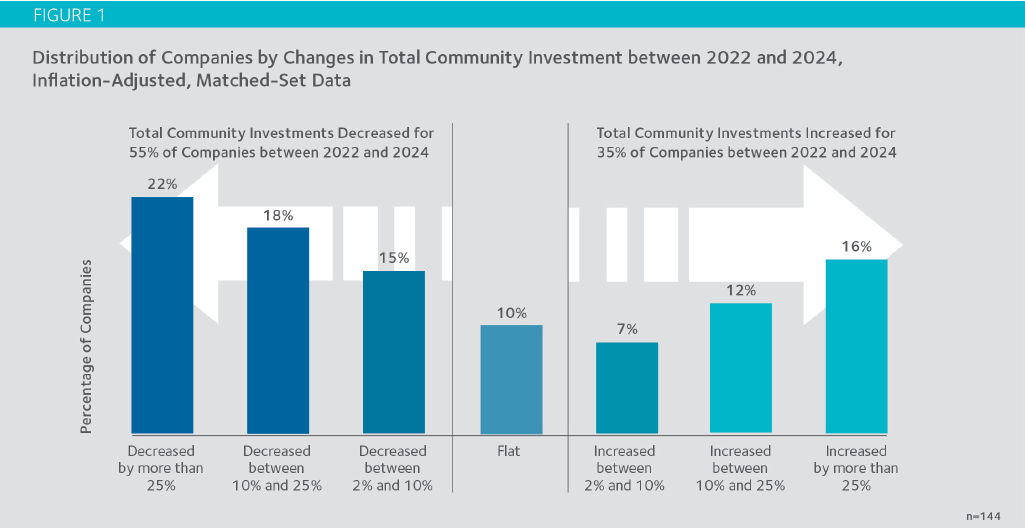
산업 전반의 사회공헌 지출 추세를 보면, 2024년 총 지역사회 투자(TCI) 중앙값은 2,150만 달러, 상위 25% 기업의 평균은 5,690만 달러 이상으로 조사되었습니다. 2024년 기업의 총 지역사회 투자 비율은 세전이익 대비 0.78% 수준이었으며, 2022~2024년 사이 전체적으로 감소하며 전통적인 ‘1% 규범’*에는 미치지 못했으나, 다수의 기업이 여전히 지역사회 지원을 유지했습니다. 2020년부터 2024년까지 물가를 감안한 실질 투자 규모는 약 16% 감소했습니다. 산업별로는 소비재와 기술 산업군만이 증가세를 보였으며, 제조·금융·에너지 부문은 정체 또는 감소했습니다.
응답 기업의 87%가 공식적인 기업 목적 진술문**을 보유하고 있었으며, 90% 이상이 이를 사회공헌 전략 수립과 내부 의사결정 과정에 활용하고 있었습니다.
또한, 기업 목적을 실질적 지표로 관리하는 기업들이 매출·이익·고용 성장률에서 비관리 기업보다 우수한 성과를 기록했습니다. 이러한 결과는 사회공헌이 재무성과와 연계되는 구조로 발전하고 있음을 시사했습니다.
*1%의 규범
연간 세전이익의 약 1%를 사회공헌에 사용하는 것을 의미하며, 기업 사회공헌 분야에서 오랫동안 비공식적인 기준으로 여겨져 왔습니다.
**목적 진술문
보고서에서의 ‘목적 진술문(Purpose Statement)’은 기업의 존재 이유와 사회적 가치를 명문화한 경영의 나침반으로, 사회공헌 활동뿐 아니라 전략·투자·조직문화 전반에 일관된 방향성을 제공하는 역할을 하는 개념입니다.
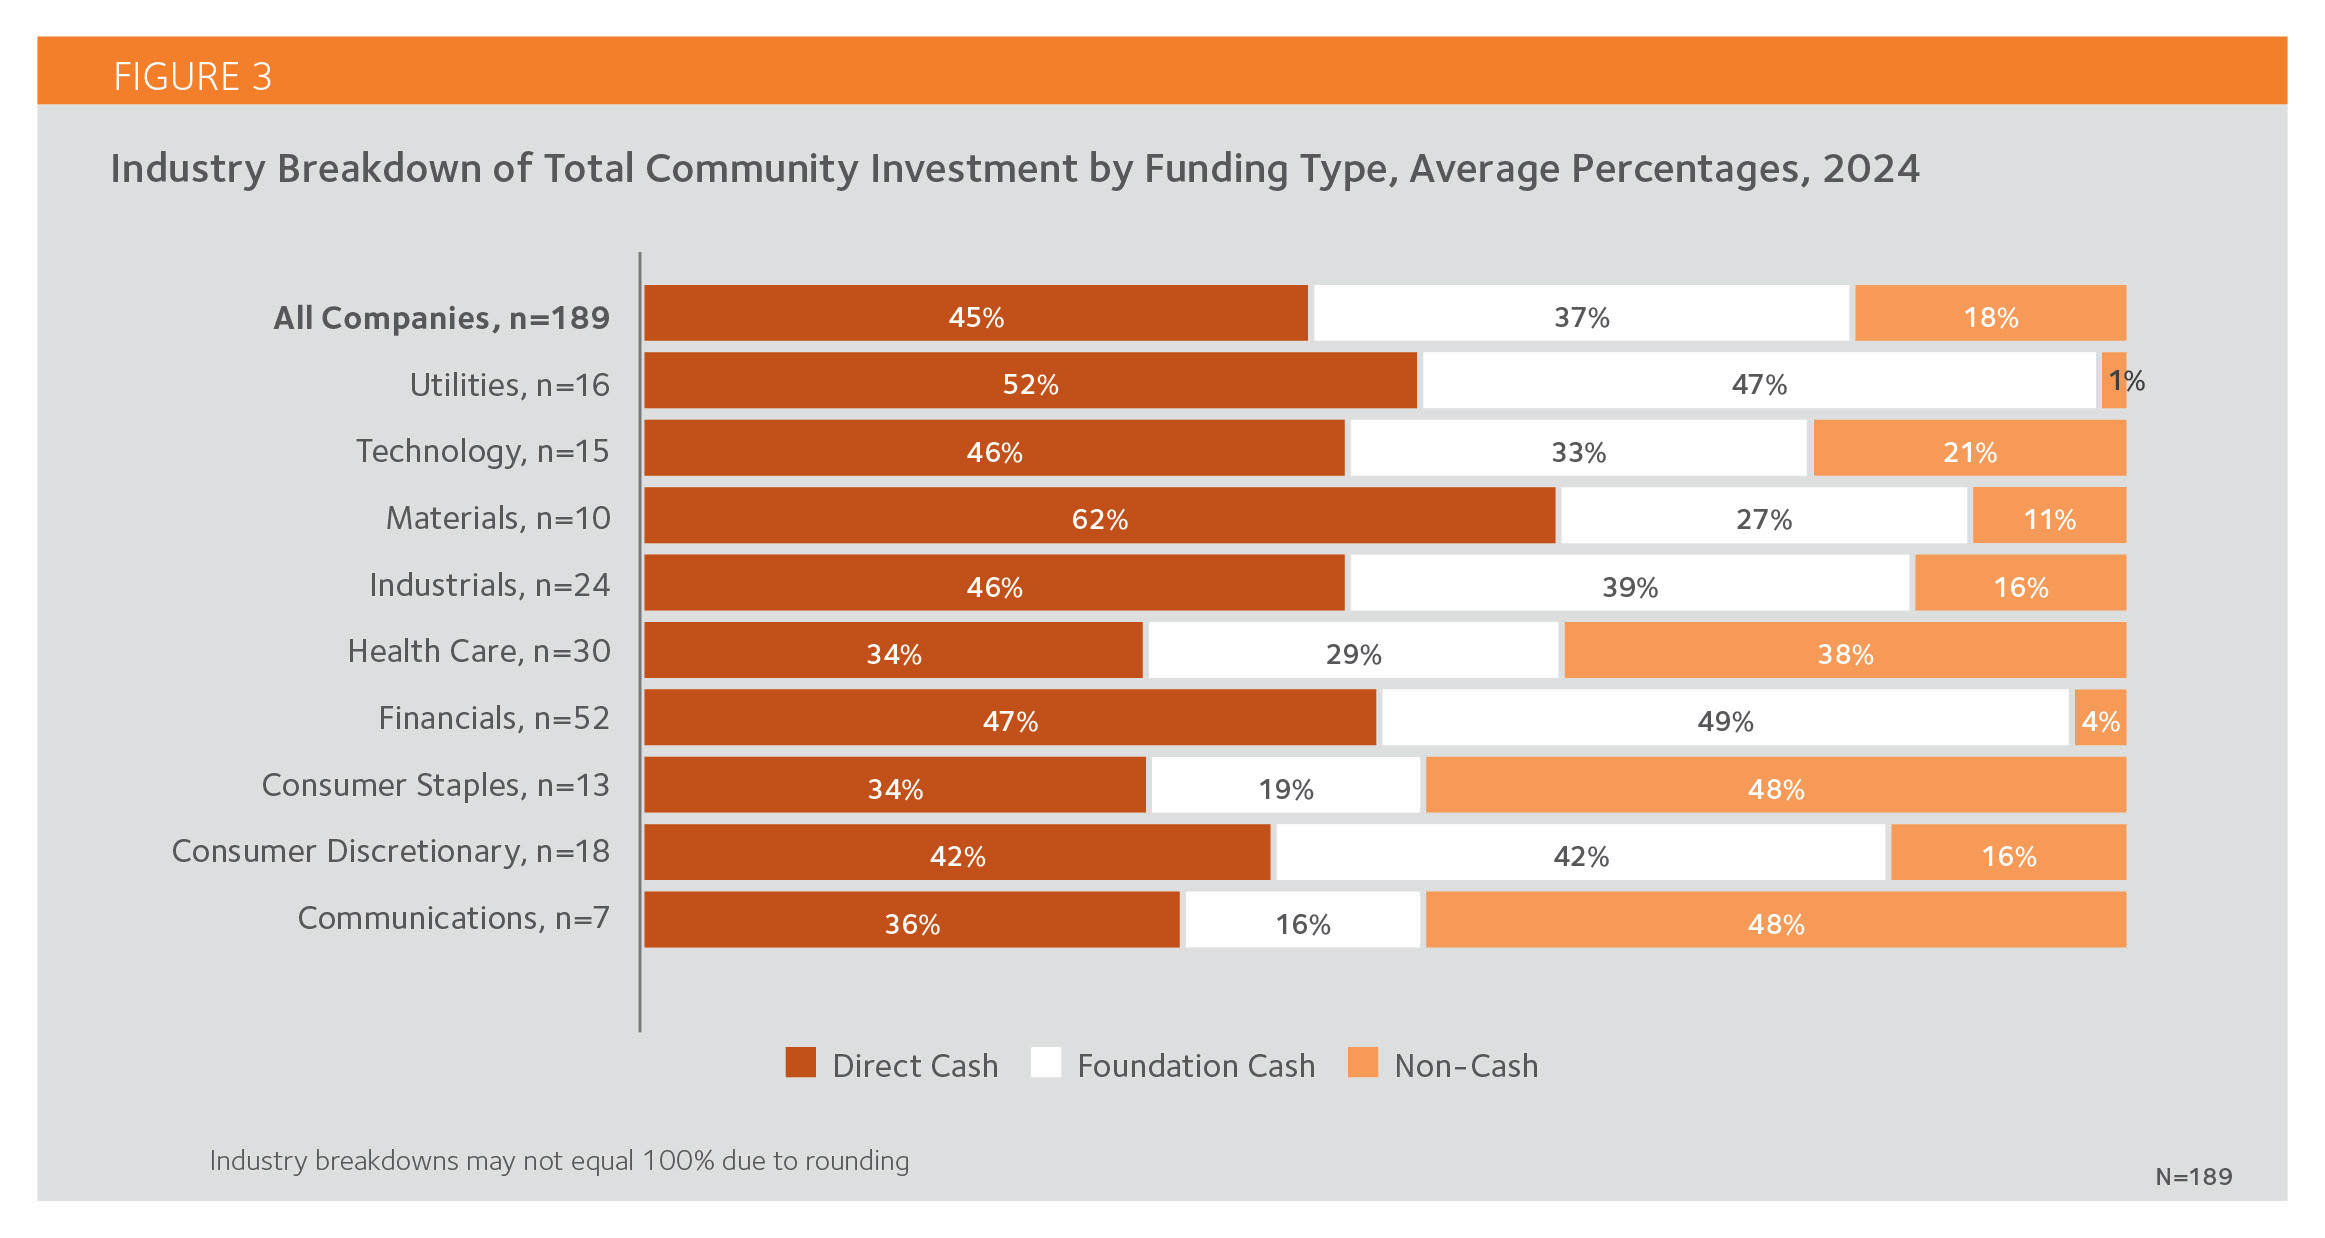
2020~2024년 동안 현금기부(Cash Giving)는 감소한 반면, 비현금(In-Kind) 기여는 8% 증가했습니다. 그리고 전체 사회공헌 지출에서 직접 현금이 45%, 재단현금이 37%, 비현금이 18%를 차지했습니다. 기업들은 금전적 기부보다 자사 제품·기술·전문 인력을 활용한 전략적 기여 방식을 확대했습니다.
분야별로는 ‘보건·사회복지’, ‘교육’, ‘지역사회·경제개발’이 상위를 차지했습니다. 특히, 환경 및 지속가능성(Environment & Sustainability) 투자가 새롭게 핵심 영역으로 부상했습니다. 반면, 팬데믹 기간 급증했던 재난구호 분야는 다소 감소했습니다. CECP는 최근 3년 간 기업 분석에서 환경·지속가능성 관련 투자가 12% 증가했으며, 같은 기간 재난구호 분야는 중위값 기준 41% 감소했다고 보고했습니다. 팬데믹 시기 동안 급격히 확대됐던 재난 대응형 기부가 감소한 것은, 단기적 긴급 대응보다는 기후위기·지속가능성 등 구조적 문제에 대한 장기적 투자로 초점이 이동했기 때문으로 해석됩니다.
임직원 참여는 여전히 기업 사회공헌의 핵심 축으로 유지되었습니다.
2024년 기준으로 기부 매칭(Matching Gift)과 자원봉사(Volunteering) 프로그램을 운영한 기업 비율은 90%를 넘었습니다. 기부 매칭의 경우 연중 상시 정책이 84%로 가장 일반적이었고, 직원 참여율이 평균 21%에 달해 기부 매칭이 기업 현금 기부의 평균 15%를 차지하였습니다.
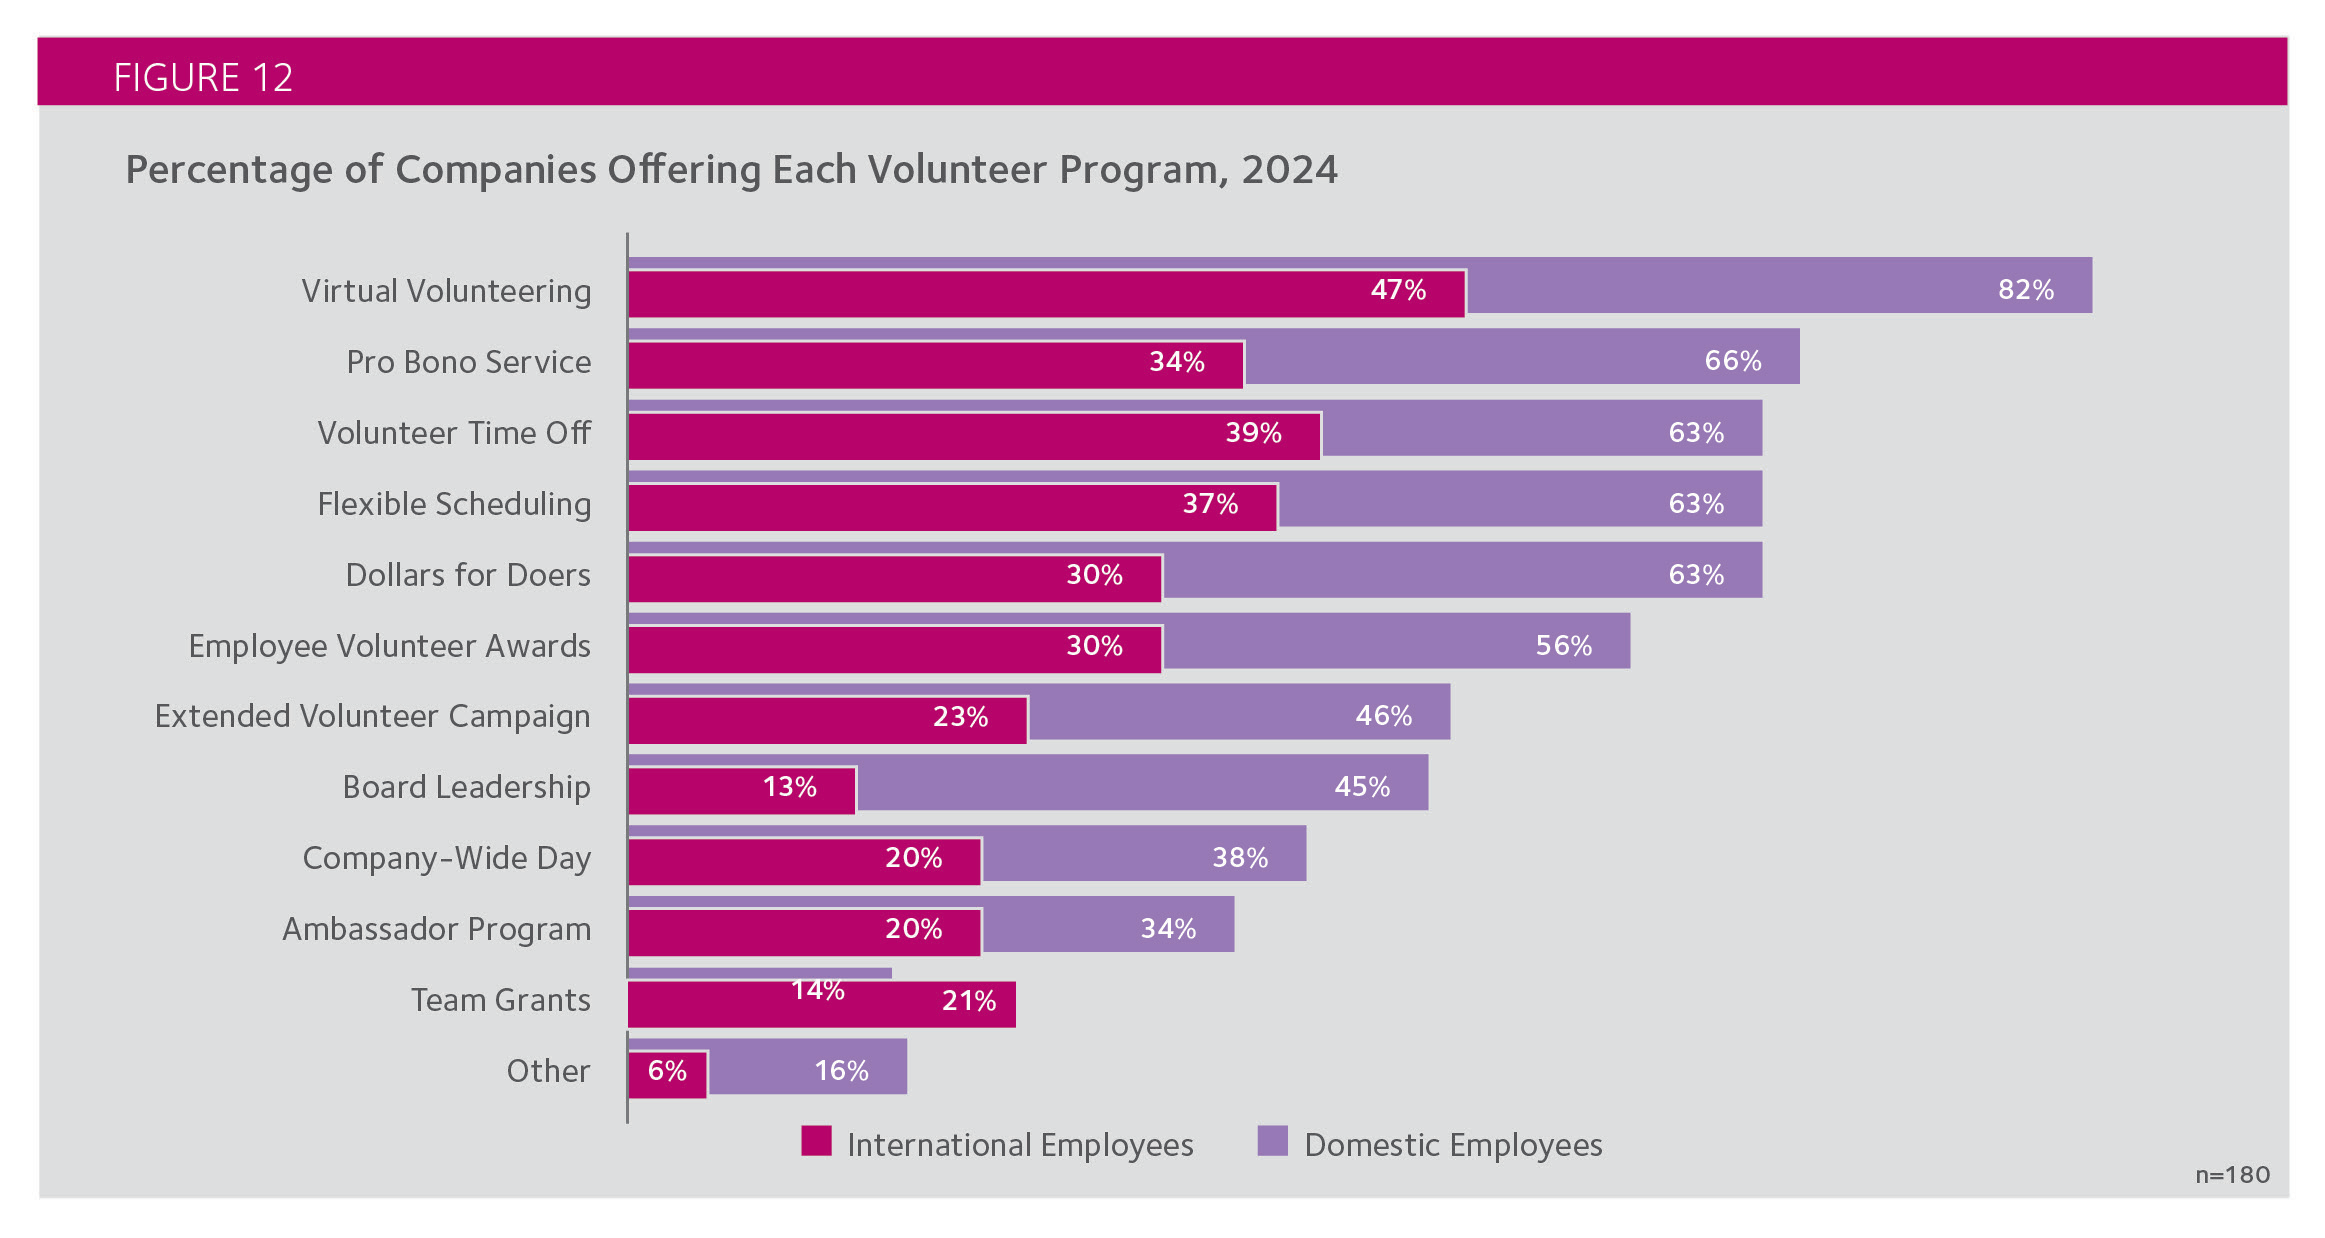
2024년 직원 봉사활동 평균 참여율은 25%로, 주된 형태는 비대면 온라인 자원 봉사가 82%, 프로보노(Pro Bono) 활동*이 66%를 기록하였습니다. 또한, 프로그램 수는 감소했지만 자원봉사 참여율과 임직원 1인당 봉사시간이 증가하였는데, 이는 기업들이 참여의 질과 집중도는 강화하여 효율적인 방향으로 전환했음을 할 수 있습니다. 특히 직원 참여 자원봉사는 프로보노(Pro Bono) 활동과 같은 직무연계형 봉사(Professional Volunteering)가 확산되어, 임직원이 자신의 전문 역량을 사회문제 해결에 직접 적용하는 형태로 변화했습니다.
기부 매칭과 자원봉사를 통해 임직원 참여가 확대되는 가운데, 가장 보편적인 방법은 임직원 자원 그룹(Employee Resource Groups, ERGs)으로 94%의 기업이 운영하고 있는 것으로 드러났습니다. 그 외에 지속가능성 활동, 직원 멘토링 프로그램 등이 있으며, 이는 임직원 참여를 통한 사회공헌이 조직 내부에서 강화되고 있다는 걸 보여줍니다.
*프로보노 활동
사회공헌의 일환으로 직원의 전문 역량을 활용해 사회문제 해결에 기여하는 비현금(non-cash) 기부 형태입니다. 제품이나 금전 기부 대신 전문 지식·기술·서비스를 무상으로 제공하는 사회공헌 프로그램을 의미합니다.
운영체계 및 측정 부문은 기업 사회공헌 운영 구조, 인력 구성, 비용, 재단 활용 방식, 그리고 성과 측정 체계가 어떻게 변화하고 있는지를 보여줍니다. 2024년 기준 기업의 사회공헌 운영은 효율화·전문화·측정 중심 재편이 핵심 흐름으로 나타났습니다.
사회공헌 업무는 인사, 커뮤니케이션, ESG, 법무 등 다양한 조직에 분산되어 있으며, 전담 인력(FTEs)*은 중위 10명 규모로 운영됩니다. 기업들은 재단을 핵심 운영 플랫폼으로 활용하고 있으며, 77%가 재단을 보유하고 평균 2개를 운영합니다. 재단은 기업 대비 장기적·전략적 기부에 적합해, 지역사회 인지도 제고(84%), 외부 이해관계자 관계 구축(76%) 등 다양한 장점을 제공하는 것으로 나타났습니다. 2024년 기업의 재단 송금액 중위값은 700만 달러이며, 운영·관리비는 210만 달러로 TCI의 9% 수준이었다. 최근 5년 간 재단 보유 기업 비중은 크게 변하지 않았으나, 2022~2024년 송금액은 9% 증가한 반면 재단 FTE는 8% 감소해 운영 효율화가 나타났습니다.
한편, ESG 관련 KPI의 외부 보고 활용은 감소세를 보였으며, 투자자 관점으로 사회 KPI를 반영한 기업은 51%로 2020년 대비 34% 줄었다. 그럼에도 기업들은 프로그램 성과 수집을 80%가 실시하는 등 내부 전략 수립을 위한 평가 활동은 지속적으로 강화하고 있다.
*전담 인력(Full-Time Equivalents, FTEs)
본 보고서에서는 기업 또는 재단의 지역사회 투자와 직원 봉사활동을 감독, 관리하거나 직접 운영하는 직원을 전담 인력(Full-Time Equivalents, FTEs)이라고 정의했습니다.
본 보고서는 글로벌 주요 기업들의 지역사회 투자, 임직원 참여, 운영 구조, 성과 측정 등을 20년 데이터 기반으로 분석했습니다. 기업 사회공헌은 기부 중심 접근에서 벗어나 핵심 역량 기반의 전략적 투자 모델로 재편되고 있습니다. ESG·기업 목적과의 연계가 강화되며 사회공헌이 조직성과 및 브랜드 가치와 직접 연결되는 체계가 자리 잡았으며, 임직원 참여 프로그램이 확대되고 세분화되면서 조직문화·인재경영과 사회공헌의 통합적 운영이 중요해졌습니다. 또한 정교한 성과 측정과 운영 효율화 흐름은 데이터 기반 관리와 재단·FTE 활용의 최적화 전략이 필요함을 시사합니다.