전체 메뉴
매년 발간되는 정례보고서의 주요 내용을 파악하고, 국내뿐만 아니라 해외의 이슈까지 확인할 수 있습니다.
13. 공익법인 연차보고서(2025년 공시)
-
저자국세청
-
발간연도2026
-
페이지143
연구보고서에는 어떤 내용이 담겨 있나요?
「공익법인 연차보고서(2025년 공시)」는 국세청이 처음 발간한 보고서(2026년 4월 발행)로, 자체 보유한 국세데이터를 활용해 국내 공익법인*의 규모와 재정 구조를 정리했습니다. 2025년 한 해 동안 공익법인이 국세청 홈택스에 공시한 결산서류를 바탕으로, 공익법인의 개요와 공시 현황, 우수 공익법인, 기업집단·고액자산 공익법인, 사업유형별 현황을 차례로 다룹니다.
왜 이 보고서에 주목해야 하나요?
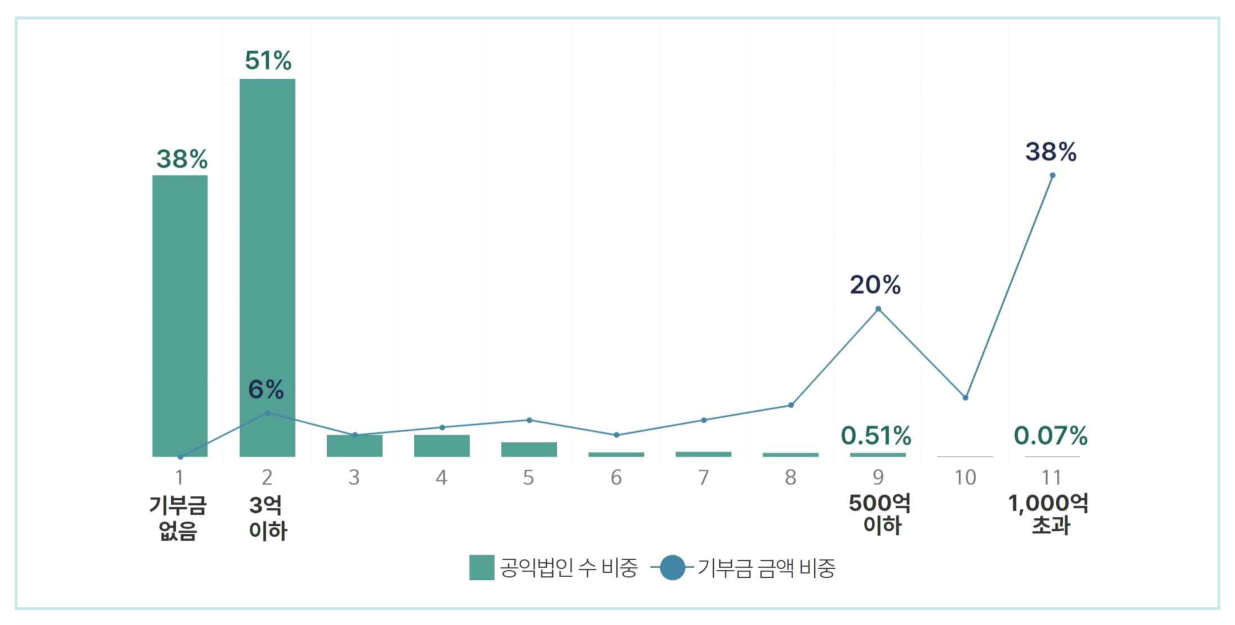
그동안 공익법인 결산서류는 법인별로만 열람할 수 있어 전체 기부금 규모나 분야별 수익·비용 현황을 파악하기 어려웠는데, 본 보고서는 이를 종합해 공익법인 전체의 기부금 수입과 지출 구조를 보여 줍니다. 2025년 결산서류를 공시한 공익법인은 21,318개, 전체 사업수익은 약 202조 3,366억 원이며, 이 가운데 기부금 수익은 10조 9,126억 원(5%)입니다. 특히 기부금이 소수 법인에 몰리는 구조를 수치로 확인할 수 있습니다. 기부금이 없거나 3억 원 이하인 법인이 전체 법인 수의 89%를 차지하지만 금액 비중은 6%에 그치는 반면, 1,000억 원 초과 15개 법인이 전체 기부금 수익의 38%를 받았습니다.
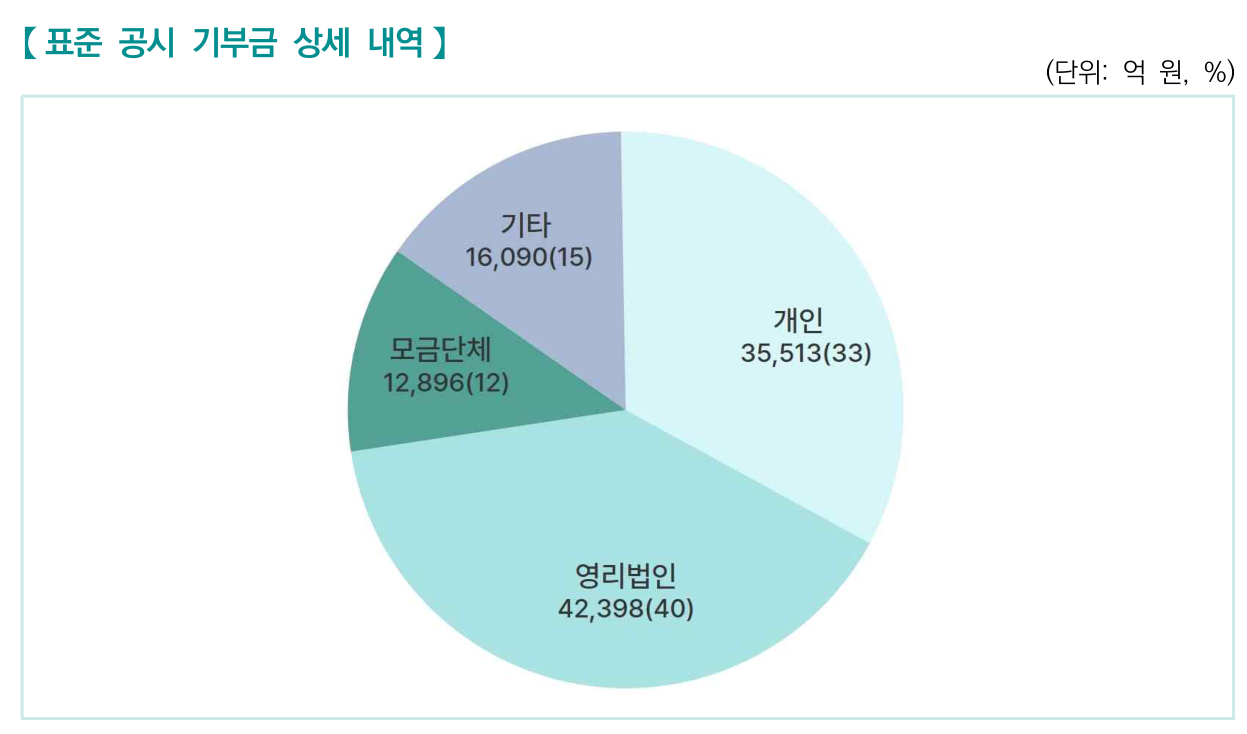
또한 표준 공시 법인의 기부금을 낸 주체별로 보면 영리법인의 기부가 40%로 개인(33%)보다 많아, 기업 기부가 공익법인 재원에서 차지하는 비중을 확인할 수 있습니다. 보고서는 73개 공시대상 기업집단이 운영하는 231개 공익법인의 자산·기부금 현황도 그룹별로 제시합니다.
즉, 본 보고서는 공익법인 공시 데이터를 종합해 기부금의 출처와 집중 구조를 보여 준다는 점에서 의미가 있습니다. 특히 기업의 사회공헌 담당자와 기업과 협력하는 비영리기관·사회복지기관이 기부금 배분 구조와 동종 기관의 재정 운용을 비교하는 데 참고할 수 있다는 점에서 주목할 만한 자료입니다.
*공익법인은 어떤 곳인가요?
공익법인은 「상속세 및 증여세법」상 종교·자선·학술 등 공익을 목적으로 하는 사업을 운영하는 법인으로, 「법인세법」상 비영리법인이나 「소득세법」상 기부금단체 등과는 구분되는 개념입니다.
공익법인은 결산서류 등을 사업연도 종료일부터 4개월 이내에 국세청 홈택스에 공시해야 하며(종교법인은 대부분 제외), 소규모 공익법인은 간편 서식으로 공시할 수 있습니다. 보고서는 표준 서식으로 공시한 법인을 ‘표준 공시’, 간편 서식으로 공시한 법인을 ‘간편 공시’로 구분합니다.
- ▪Chapter 1. 공익법인 들여다보기 (p.3)
- ▪Chapter 2. 공익법인 현황 (p.11)
- ▪Chapter 3. 우수 공익법인 (p.25)
- ▪Chapter 4. 기업집단 공익법인 (p.39)
- ▪Chapter 5. 고액자산 공익법인 (p.55)
- ▪Chapter 6. 사업유형별 공익법인 (p.67)
- ▪부록: 공익법인을 위한 도움정보 (p.99)
보고서는 먼저 공익법인의 개념과 세제 혜택, 지켜야 할 의무, 제도의 연혁을 정리합니다. 공익법인에 재산을 출연하면 상속세·증여세 과세가액에 포함하지 않는 등의 세제 혜택이 있는 한편, 결산서류 공시, 전용계좌 개설·사용, 기부금영수증 발급합계표 제출 등의 의무가 따릅니다. 자산 규모 등 일정 요건을 갖추면 외부전문가 세무확인, 외부회계감사, 주기적 감사인 지정도 받아야 합니다. 제도 면에서는 2008년 결산서류 공시 제도가 도입된 뒤 대상이 점차 넓어져 2020년부터 모든 공익법인이 공시 대상이 되었습니다. 이어 보고서는 개인 기부금이 많고 분배비용 지출이 큰 대표 공익법인 9곳의 기부금 구성과 분배비용을 소개합니다.
기부금 수익을 규모별로 나눠 보면 1,000억 원 초과 15개 법인이 전체 기부금의 38%를 차지하는 반면, 기부금이 없는 법인이 8,072개(37.9%)에 이르러 법인 간 격차가 뚜렷합니다.
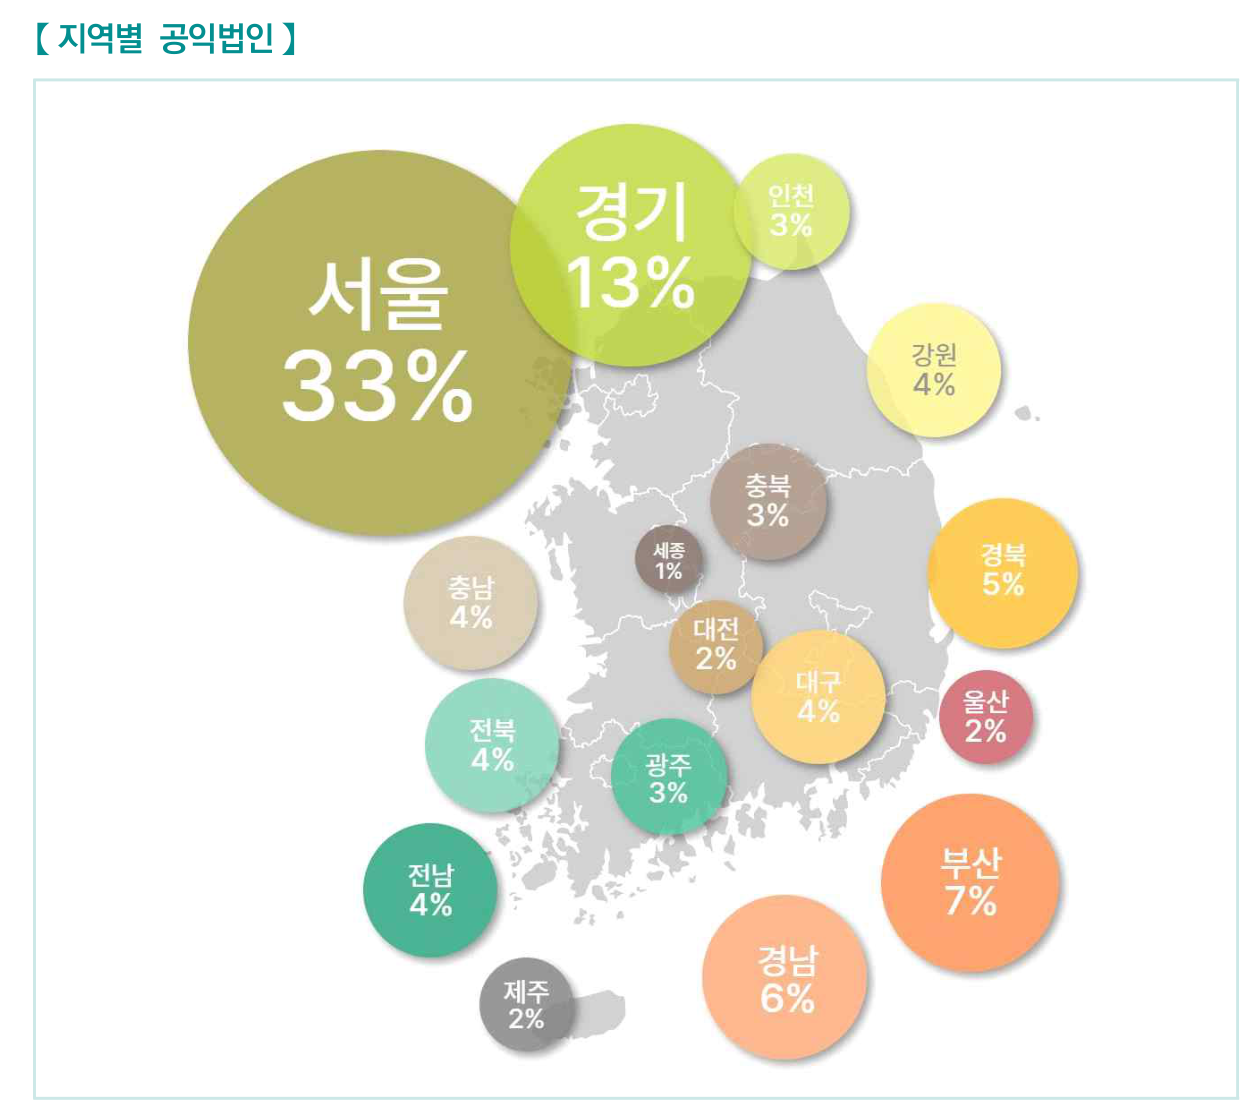
2025년 결산서류를 공시한 21,318개 법인 가운데 표준 공시 법인은 13,947개(65.4%)이고, 사업 유형별로는 사회복지 법인이 5,663개(27%)로 가장 많습니다. 지역별로는 서울(33%)·경기(13%)·인천(3%)에 전체의 49%가 모여 있습니다.
재원 구성을 보면 전체 사업수익 가운데 그 외 수익이 40%, 보조금이 31%이고 기부금은 5%입니다. 보고서는 공익법인이 기부금에만 의존하지 않고 정부 보조금과 자체 수익사업, 그 외 수익을 함께 활용하는 복합적인 수익 구조로 운영되고 있음을 시사한다고 설명합니다. 비용은 총사업비용 203조 947억 원 가운데 사업수행비용이 71%, 일반관리비용이 8%, 모금비용이 4,333억 원(약 0.2%)이었고, 나머지 21%는 수익사업에 쓴 비용입니다.
표준 공시 법인의 기부금을 낸 주체별로는 영리법인이 4조 2,398억 원(40%)으로 개인 3조 5,513억 원(33%)보다 많았습니다. 사회복지공동모금회는 기부금 8,477억 원 가운데 5,146억 원을 영리법인으로부터 받았습니다.
“2025년 기준 공익법인 공시 자료상 기부금 규모는 정부 총지출 대비 약 1~2% 수준으로, 정부 예산을 직접 대체하는 재원이라기보다는 복지·교육·문화 등 공공서비스 영역에서 재정의 사각지대를 보완하는 역할을 수행하고 있습니다.”
국세청은 기부금이 공익목적사업에 얼마나 직접 쓰이는지 비교하기 위해 우수 공익법인을 선정했습니다. 3년 이상 운영되었고 외부 세무확인과 회계감사를 이행했으며, 기부금 수익이 5억 원 이상이면서 전체 수익의 80% 이상인 법인 259개를 먼저 추렸습니다. 이 가운데 회계감사 의견이 ‘적정’이고 기부금 대비 분배비용이 높은 10곳을 골랐는데, 이들의 기부금 분배율은 모두 100%를 넘어 출연재산 매각이나 수익사업 등 다른 자금원도 함께 활용하고 있음을 시사한다고 설명합니다.
2025년 기준 자산총액 5조 원 이상인 73개 공시대상 기업집단이 231개 공익법인을 운영하고 있습니다. SK그룹이 25개, 삼성그룹이 13개, HD현대그룹이 11개를 운영하고, 대부분의 기업집단은 1~2개를 운영합니다. 기업집단 소속 공익법인은 총자산 31조 8,537억 원 가운데 30%를 주식으로 보유해 전체 공익법인(5%)과 차이가 큽니다. 보고서는 주식 출연이 기업 이익의 사회 환원이라는 긍정적 효과가 있는 한편, 계열사 주식의 의결권을 통해 지배력을 우회적으로 강화하는 수단으로 악용될 우려도 있다고 지적합니다. 기부금을 받은 163개 법인의 1개 법인당 수령액은 46억 원으로 전체 공익법인(8억 원)의 약 6배였으며, 그룹별로는 삼성그룹 1,361억 원, SK그룹 754억 원, HD현대그룹 720억 원 순이었습니다.
총자산 1,000억 원 이상인 고액자산 공익법인은 473개로, 회계 투명성을 높이기 위한 주기적 감사인 지정제도의 적용 대상이며, 대학교와 중·고등학교를 운영하는 학교법인이 많은 교육 분야가 202개(43%)로 가장 많습니다. 총자산은 317조 원으로 전체 공익법인 총자산 406조 원의 78%를 차지합니다.
보고서는 사회복지, 교육, 학술·장학, 예술문화, 의료, 기타 등 6개 분야별로 기부금 상위 법인과 자산·비용 구조를 정리합니다. 사회복지 분야는 기부금 수익 3조 6,000억 원 가운데 100억 원 이상을 받은 36개 법인이 72%를 차지했고, 표준 공시 법인의 공익사업 비용 29조 3,053억 원 가운데 수혜자에게 직접 지급한 분배비용이 43%였습니다.
국세청이 처음 발간한 이 보고서를 통해 기부금이 소수의 대형 법인에 모이는 구조와 표준 공시 법인의 기부금 가운데 영리법인 기부가 가장 큰 비중을 차지한다는 점을 확인하고, 기업 기부가 공익법인 재원에서 차지하는 무게를 가늠해 볼 수 있습니다.